
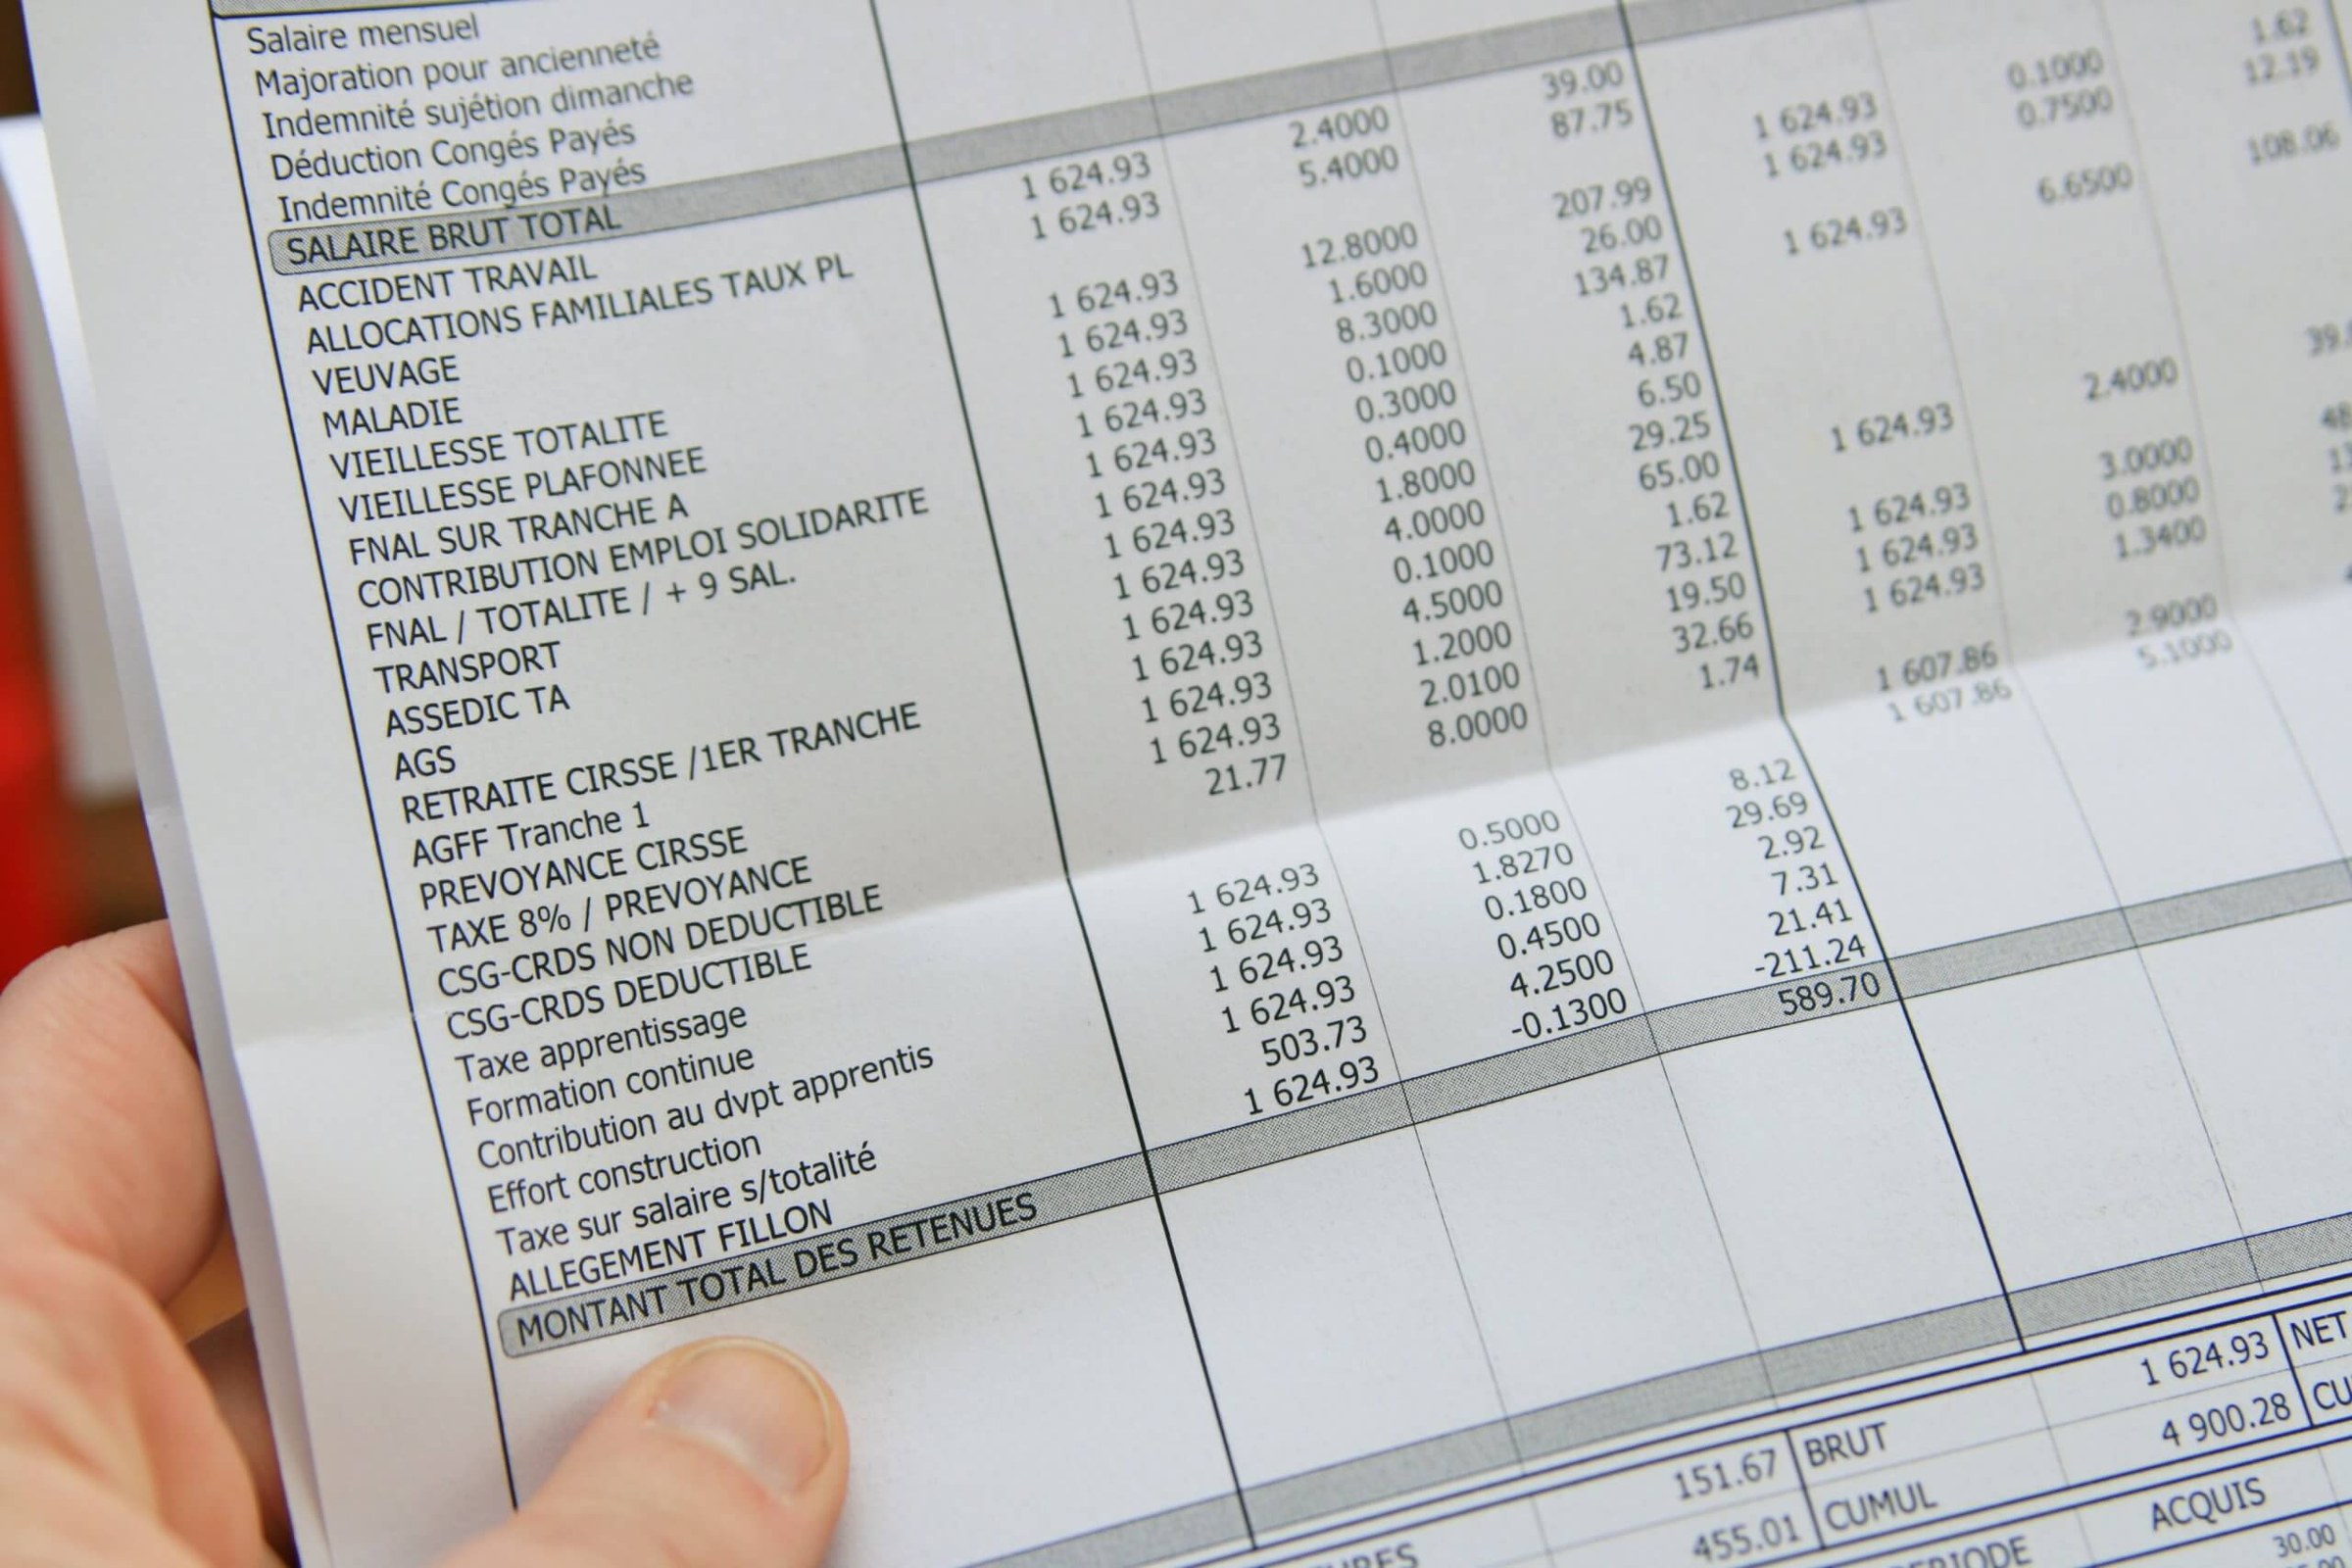
Pour comprendre la fiche de paie, il suffit de suivre un chemin simple. On part du salaire brut, on retire les cotisations sociales et on obtient le net à payer avant impôt. On déduit ensuite le prélèvement à la source, et il reste la somme réellement virée sur votre compte. Le reste du bulletin de salaire sert à justifier ce calcul : identité de l’employeur, convention collective, congés, coût employeur. En 2026, le modèle en vigueur reste celui du bulletin clarifié, organisé en grandes rubriques selon le risque couvert. Voici comment lire une fiche de paie de haut en bas, avec un exemple chiffré, les cas particuliers et les erreurs à repérer.
- Haut du bulletin : identité de l’employeur (SIRET, code APE) et du salarié, emploi, classification et convention collective.
- Bloc rémunération : salaire de base (souvent sur 151,67 heures pour un temps plein), heures supplémentaires, primes et absences, qui donnent le brut.
- Bloc cotisations : santé, retraite, chômage, CSG et CRDS, avec une part salarié et une part employeur.
- Bas du bulletin : net à payer avant impôt, net imposable, taux du prélèvement à la source, net versé, puis congés et coût total employeur.
Comprendre la fiche de paie bloc par bloc, de l’en-tête au net versé
La réforme du bulletin clarifié s’applique à toutes les entreprises depuis 2018 et a harmonisé la présentation. La mise en forme change d’un logiciel à l’autre, mais l’ordre logique reste le même chez tous les employeurs. Si vous lisez toujours les blocs dans cet ordre, vous ne vous perdrez plus dans les dizaines de lignes.
L’en-tête du bulletin de paie : qui paie, qui est payé, sous quelle convention
La première zone identifie les deux parties. Pour l’employeur, on y trouve la raison sociale, l’adresse, le numéro SIRET, le code APE (ou NAF) et l’organisme qui reçoit les cotisations. Pour le salarié, on y trouve le nom, l’emploi occupé, la position dans la classification conventionnelle, la date d’entrée et le numéro de Sécurité sociale. La période de paie et la date de paiement figurent dans cette zone ou juste en dessous. La convention collective applicable doit aussi être indiquée. C’est elle qui fixe les salaires minimaux, certaines primes et parfois le maintien du salaire pendant un arrêt. Ce point compte, car une erreur de classification se répercute sur toute la rémunération.
Du salaire de base au brut : la partie rémunération
Le salaire de base est celui prévu au contrat. Pour un temps plein à 35 heures, il est calculé sur 151,67 heures par mois (35 heures multipliées par 52 semaines, puis divisées par 12). Les éléments propres au mois viennent ensuite s’y ajouter ou s’y retrancher :
- les heures supplémentaires, majorées de 25 % pour les huit premières heures de la semaine et de 50 % au-delà, sauf si un accord fixe un autre taux (au moins 10 %) ;
- les primes (ancienneté, objectifs, 13e mois, travail en équipe), qui peuvent venir du contrat, de la convention collective ou d’une pratique de l’entreprise ;
- les avantages en nature (véhicule, logement, repas), qui ne sont pas versés en argent mais augmentent le brut soumis à cotisations ;
- les absences, retenues sur le salaire, et les indemnités qui les compensent le cas échéant (congés payés, maintien du salaire en cas de maladie).
Le total de ces lignes donne le salaire brut, sur lequel est calculée la plupart des cotisations. Une prime versée chaque année peut devenir obligatoire pour l’employeur même si aucun texte ne la prévoit, à condition d’être générale, constante et fixe. La page Définition usage explique ce que recouvre cette notion et donne des exemples concrets en entreprise.
Les cotisations sociales, regroupées par risque couvert
C’est la zone la plus chargée du bulletin. Le format clarifié regroupe les cotisations par grande famille de risques et non plus par organisme. Pour chaque ligne, il indique la base, le taux, la part salariale et la part patronale.
| Rubrique | Ce qu’elle finance | Part salariale (ordre de grandeur) |
|---|---|---|
| Santé | Maladie, maternité, invalidité, décès, complémentaire santé obligatoire | Pas de cotisation maladie salariale au régime général, sauf 1,30 % en Alsace-Moselle ; part de mutuelle fixée par le contrat |
| Accidents du travail et maladies professionnelles | Risques professionnels | Aucune, cotisation uniquement patronale |
| Retraite | Retraite de base (CNAV) et complémentaire Agirc-Arrco | 6,90 % sous plafond et 0,40 % sur la totalité pour la base ; 3,15 % et 0,86 % (CEG) sur la tranche 1 pour la complémentaire |
| Famille | Allocations familiales | Aucune |
| Assurance chômage | Indemnisation chômage et garantie des salaires (AGS) | Aucune depuis fin 2018 |
| Autres contributions dues par l’employeur | FNAL, versement mobilité, dialogue social, formation, apprentissage | Aucune, tout est regroupé sur une seule ligne |
| CSG et CRDS | Protection sociale et remboursement de la dette sociale | 9,20 % de CSG et 0,50 % de CRDS, calculées sur 98,25 % du brut |
La ligne « Autres contributions dues par l’employeur » rassemble des prélèvements dont le taux dépend de la taille de l’entreprise. C’est le cas de la contribution au FNAL. Les employeurs occupant moins de 50 salariés paient 0,10 % sur le salaire plafonné. Ceux occupant 50 salariés et plus paient 0,50 % sur la totalité du salaire. Cette ligne ne change rien à votre net, mais elle explique pourquoi le coût d’un même salaire varie d’une entreprise à l’autre. Une ligne d’allègement peut aussi apparaître, par exemple la réduction générale des cotisations patronales sur les bas salaires ou la réduction des cotisations salariales sur les heures supplémentaires. Selon le cas, elle réduit le coût pour l’employeur ou augmente votre net.
Net à payer, net imposable, net social : trois montants à ne pas confondre
Le bas du bulletin affiche plusieurs montants nets, qui n’ont pas le même rôle :
- Le net à payer avant impôt correspond au brut diminué des cotisations et contributions salariales. C’est le bon chiffre pour comparer deux salaires.
- Le net imposable, aussi appelé net fiscal, ajoute à ce montant la CSG non déductible, la CRDS et la part patronale de la mutuelle obligatoire. Le prélèvement à la source est calculé sur cette base, et son cumul annuel se retrouve dans la déclaration de revenus préremplie.
- Le montant net social figure sur les bulletins depuis juillet 2023. C’est le montant à déclarer à la CAF ou à la MSA pour la prime d’activité et le RSA.
- Le net payé est le net avant impôt diminué de l’impôt prélevé. C’est lui qui doit correspondre au virement reçu.
Le taux de prélèvement est communiqué à l’employeur par l’administration fiscale. Si ce taux vous paraît trop élevé, l’employeur n’y est pour rien : vous pouvez le modifier depuis votre espace particulier sur le site des impôts.
Le pied de bulletin : congés, cumuls et coût employeur
La dernière zone indique le solde de congés payés (acquis, pris, restants), les cumuls annuels de brut et de net imposable, le montant total versé par l’employeur et le total des allègements de cotisations. Une mention rappelle que le document doit être conservé sans limite de durée. Les congés s’acquièrent au rythme de 2,5 jours ouvrables par mois de travail effectif. Depuis la loi du 22 avril 2024, un arrêt maladie d’origine non professionnelle donne aussi droit à 2 jours ouvrables par mois, dans la limite de 24 jours par an.
Lire une fiche de paie sur un exemple chiffré
Un cas concret aide à tout mettre en place. L’exemple ci-dessous est volontairement simplifié. Il concerne un salarié non cadre à temps plein, dans une entreprise située hors Alsace-Moselle. La mutuelle coûte 30 € au salarié et 30 € à l’employeur, et le taux de prélèvement à la source est de 4 %. Les taux de retraite retenus sont ceux qui s’appliquent sous le plafond de la Sécurité sociale, et les montants sont arrondis au centime.
| Ligne | Détail du calcul | Montant |
|---|---|---|
| Salaire de base (151,67 h) | Montant prévu au contrat | 2 400,00 € |
| Prime d’objectifs | Versée ce mois-ci | 100,00 € |
| Salaire brut | Somme des deux lignes | 2 500,00 € |
| Complémentaire santé, part salarié | Forfait | 30,00 € retenus |
| Retraite de base et complémentaire | 11,31 % de 2 500 € | 282,75 € retenus |
| CSG déductible | 6,80 % de 2 456,25 € | 167,03 € retenus |
| CSG non déductible et CRDS | 2,90 % de 2 456,25 € | 71,23 € retenus |
| Net à payer avant impôt | 2 500 € moins 551,01 € de retenues | 1 948,99 € |
| Net imposable | Net, plus 71,23 € et 30 € de part patronale de mutuelle | 2 050,22 € |
| Prélèvement à la source | 4 % de 2 050,22 € | 82,01 € |
| Net payé | Montant viré sur le compte | 1 866,98 € |
Sur un vrai bulletin, la base de la CSG comprend aussi la part patronale de la mutuelle, ce qui ajoute quelques euros de retenue. L’exemple montre que, pour un non-cadre, l’écart entre brut et net tourne autour de 22 %, surtout à cause de la retraite et de la CSG. Pour un cadre, l’écart est un peu plus grand, en raison de la cotisation APEC et souvent d’une prévoyance plus étendue.
Cas particuliers sur le bulletin de salaire : absences, temps partiel, contrats courts
Arrêt maladie. L’employeur retient la période d’absence, puis verse parfois un complément prévu par la loi ou par la convention collective. En cas de subrogation, les indemnités journalières de la Sécurité sociale passent par le bulletin. Sans subrogation, la CPAM les verse directement et elles n’apparaissent pas sur la fiche. Le calcul dépend de l’ancienneté et des textes applicables. Si vous avez un doute, le service paie ou un représentant du personnel peut vous expliquer la méthode utilisée.
Congés payés. L’indemnité suit la règle la plus favorable au salarié : soit le maintien du salaire, soit le dixième de la rémunération de la période de référence. Une ligne de régularisation en fin de période n’est donc pas forcément une erreur.
Temps partiel. Le salaire de base est calculé sur la durée prévue au contrat, par exemple 104 heures par mois pour 24 heures par semaine. Les heures faites au-delà sont des heures complémentaires. Elles sont majorées d’au moins 10 % jusqu’au dixième de la durée prévue, puis de 25 %.
Entrée ou départ en cours de mois. Le salaire est calculé au prorata, et le dernier bulletin reprend les éléments du solde de tout compte. On y trouve l’indemnité compensatrice de congés et, s’il y a lieu, l’indemnité de licenciement ou de rupture conventionnelle, dont le régime social et fiscal n’est pas celui du salaire.
Revenus irréguliers. Un salarié qui enchaîne les contrats courts reçoit un bulletin par contrat. Pour reconstituer ses droits, y compris sa couverture santé, il doit souvent recouper plusieurs documents. Le cas des artistes et des techniciens est traité dans notre article Mutuelle des intermittents du spectacle, qui explique comment rester protégé quand les revenus changent chaque mois.
Paiement du salaire et conservation du bulletin de paie
L’employeur remet le bulletin au moment du paiement du salaire, qui a lieu au moins une fois par mois pour les salariés mensualisés. Le salaire est payé par virement ou par chèque, et le paiement en espèces est limité à 1 500 € par mois. L’employeur ne peut pas demander au salarié de signer son bulletin. Accepter le bulletin sans rien dire ne vous empêche pas de contester son contenu plus tard.
L’employeur peut remettre le bulletin au format électronique, sauf si le salarié s’y oppose. Celui-ci peut demander une version papier à tout moment. En format électronique, l’employeur doit garantir l’accès au bulletin pendant 50 ans ou jusqu’aux 75 ans du salarié, souvent grâce au service en ligne du compte personnel d’activité. Le salarié a intérêt à garder ses bulletins à vie : ils servent pour la retraite, une demande de prêt, un litige ou une demande d’allocations. L’employeur doit en conserver un double pendant cinq ans.
Pour l’entreprise, la paie est aussi souvent le premier poste de charges. Un tableau de bord permet de suivre chaque mois la masse salariale, les heures supplémentaires et l’absentéisme. Notre guide Un reporting explique comment en construire un, étape par étape. Les petites structures confient parfois une partie de leur gestion à un cabinet comptable ou à un acteur comme gerance center. Elles doivent alors définir clairement qui saisit les éléments variables de paie et qui les vérifie.
Erreurs fréquentes sur la fiche de paie et méthode de vérification
La plupart des anomalies se repèrent en quelques minutes, à condition de savoir où regarder.
- Classification ou coefficient erroné : comparez avec votre contrat et la grille de votre convention collective. Un coefficient trop bas peut faire passer le salaire sous le minimum conventionnel.
- Heures supplémentaires oubliées ou mal majorées : notez vous-même vos heures, surtout si vos horaires changent souvent.
- Prime promise mais absente : vérifiez d’où vient la prime (contrat, accord, pratique de l’entreprise) et à quelle date elle est habituellement versée.
- Absence comptée deux fois : un jour de congé posé ne doit pas apparaître aussi comme une absence non payée.
- Solde de congés incohérent : refaites le calcul à partir du solde du mois précédent.
- Virement différent du net payé : un acompte, une saisie sur salaire ou une avance peut expliquer l’écart, mais doit apparaître sur le bulletin.
Comparez chaque bulletin avec celui du mois précédent. Si une ligne apparaît, disparaît ou change de taux sans raison évidente, posez la question. Commencez par une démarche amiable et écrite auprès du service RH ou paie, avec vos justificatifs. Une erreur reconnue est corrigée sur un bulletin suivant. Si elle est en votre faveur, vous recevez un rappel de salaire. Si vous avez trop perçu, l’employeur fait une retenue, dans les limites fixées par la loi. Vous avez trois ans pour réclamer des salaires impayés. Si le désaccord continue, les représentants du personnel, l’inspection du travail ou un conseil juridique peuvent vous aider à faire le point avant de saisir le conseil de prud’hommes.
Bulletin de paie : réponses aux situations concrètes
Quelle différence entre net à payer et net imposable ?
Le net à payer avant impôt est la somme que vous touchez avant le prélèvement à la source. Le net imposable est un peu plus élevé, car il réintègre la CSG non déductible, la CRDS et la part patronale de la complémentaire santé. Votre impôt est calculé sur ce second montant.
Combien de temps faut-il garder ses bulletins de paie ?
Gardez vos bulletins à vie, ils vous serviront notamment à vérifier vos droits à la retraite. L’employeur, lui, doit en conserver un double pendant cinq ans.
Pourquoi mon salaire net change-t-il d’un mois à l’autre ?
Les écarts viennent en général des heures supplémentaires, des primes, des absences, d’une régularisation de congés ou d’un nouveau taux de prélèvement. Comparez ligne par ligne avec le bulletin précédent pour trouver la cause.
À quoi sert le montant net social sur la fiche de paie ?
Il indique votre revenu après toutes les cotisations et contributions sociales obligatoires, avant impôt. C’est ce chiffre qu’il faut reporter dans les déclarations trimestrielles de prime d’activité ou de RSA, ce qui évite de se tromper dans le calcul.
L’employeur peut-il imposer la fiche de paie dématérialisée ?
Il peut choisir le format électronique par défaut, à condition d’en informer le salarié. Celui-ci peut refuser et demander un bulletin papier. L’accès aux bulletins électroniques doit être garanti sur une très longue durée.
Que faire si une erreur apparaît sur son bulletin de salaire ?
Signalez l’erreur par écrit au service paie, avec les documents qui la prouvent. La correction se fait sur un bulletin suivant. Les rappels de salaire peuvent être réclamés sur les trois dernières années.